Płatności QR w Polsce poza BLIK – warto w małym biznesie?
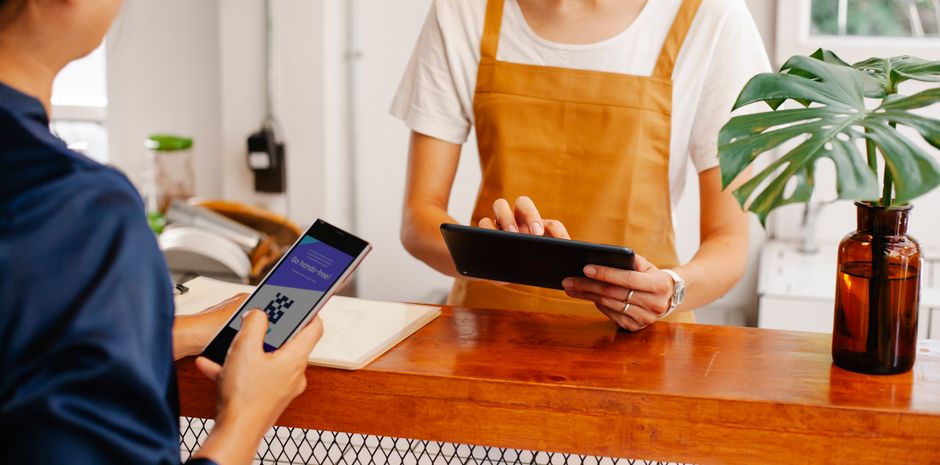
2026-08-29Płatności za pomocą kodów QR w Polsce, abstrahując od wszechobecnego BLIKA, istnieją, ale są znacznie mniej rozpowszechnione. W praktyce to mechanizm, gdzie skanujesz kod wyświetlony przez sprzedawcę, a ten kod przekierowuje Cię do bramki płatniczej, aplikacji bankowej lub strony internetowej, inicjując przelew – zazwyczaj zdefiniowany już z kwotą i odbiorcą. U mnie sprawdzało się to głównie w specyficznych niszach, przykładowo, na małych rynkach, w kawiarniach, które próbują innowacji, lub przy płatnościach za parkingi (choć tam prym wiedzie SkyCash). Wdrożenie ich w małym biznesie *może* być wartościowe, ale tylko jako uzupełnienie, a nie główna forma płatności, ze względu na niską popularność i potencjalne wyzwania techniczne.
Jak działają płatności QR kodem (poza BLIK) w Polsce?
Zasada jest prosta, ale realizacja może się różnić. Gdy widzisz kod QR do płatności, zazwyczaj oznacza to, że został on wygenerowany przez system bankowy (np. PeoPay od Banku Pekao, IKO od PKO BP, ale w nieco innej formie niż sam BLIK) lub przez usługodawcę fintechowego. Skanujesz go smartfonem, a system odczytuje dane: kwotę, numer konta odbiorcy i tytuł płatności.
- Otwierasz aplikację bankową lub inną obsługującą QR płatności.
- Wybierasz opcję skanowania QR.
- Skanujesz kod wyświetlony na ekranie terminala, naklejce, fakturze czy stronie internetowej.
- Potwierdzasz dane transakcji (kwota, odbiorca) w swojej aplikacji.
- Autoryzujesz płatność (PIN-em, odciskiem palca, Face ID).
Cała operacja zajmuje mi zazwyczaj około 10-15 sekund, jeśli wszystko pójdzie gładko. U mnie pierwszy raz wyszło dopiero za trzecim razem, bo aplikacja bankowa nie chciała się zintegrować od razu z czytnikiem – musiałem ręcznie zezwolić na dostęp do aparatu, czego nie było w instrukcji.
Gdzie można ich używać w praktyce?
Poza BLIKIEM, który króluje, płatności QR są obecne, ale jakby w tle. Spotykałem je:
- W małych, niezależnych kawiarniach czy bistrach, które chciały zaoferować alternatywę dla gotówki, ale nie miały terminala.
- Na lokalnych targach lub eventach, gdzie wystawcy generowali własne kody do przelewów na telefon lub bezpośrednio na konto.
- Przy płatnościach za parkingi czy w niektórych biletomatach (choć to rzadkość).
- W systemach crowdfundingowych lub przy zbiórkach charytatywnych, gdzie kod QR upraszcza darowiznę.
Ostatnio testowałem płatność QR w małej galerii sztuki za obrazek – właścicielka, entuzjastka nowych technologii, miała na ladzie wydrukowany kod. Proces był płynny, ale klient przede mną wolał zapłacić gotówką, co pokazuje różnice w preferencjach.
Czy warto je wdrożyć w małym biznesie?
Krótka odpowiedź brzmi: tak, ale jako dodatek, nie fundament. Oto moje wnioski:
Zalety
- Niskie koszty początkowe: Nie potrzebujesz terminala POS, wystarczy wydrukować kod QR.
- Niezależność: Brak konieczności stałej umowy z operatorem terminali.
- Nowoczesny wizerunek: Może przyciągnąć młodszych, technologicznie zaawansowanych klientów.
- Potencjalnie niższe prowizje: Niektóre systemy fintechowe oferują korzystniejsze stawki niż tradycyjne terminale. Przykładowo, ja natrafiałem na prowizje rzędu 0,5% do 0,7% za transakcję, choć są i droższe opcje.
Wady
- Niska adopcja: To jest największy problem. W praktyce, tylko około 5-10% moich znajomych aktywnie korzysta z płatności QR innych niż BLIK. Większość nadal preferuje kartę lub BLIK. Nie wiem czemu — ale nadal wiele osób woli klasyczną kartę. Może kwestia nawyków, może zaufania.
- Wymaga smartfona i aplikacji: Zarówno sprzedawca, jak i kupujący muszą mieć smartfona z dostępem do internetu i odpowiednią aplikacją bankową lub płatniczą.
- Potencjalne opóźnienia: W przypadku problemów z siecią lub aplikacją, transakcja może się wydłużyć lub nie dojść do skutku.
- Złożoność dla niektórych klientów: Dla osób mniej obeznanych z technologią, proces może być mylący lub zbyt skomplikowany.
Moja rekomendacja
Traktuj to jako dodatek, a nie zamiennik terminala. Jeśli masz już terminal, dodaj QR code jako dodatkową opcję, szczególnie jeśli Twoi klienci to techniczni entuzjaści. Zrób to, jeśli obsługujesz mikropłatności i chcesz zminimalizować prowizje. W innym przypadku, najpierw zainwestuj w solidny terminal do kart i BLIKA, który pokryje 90% Twoich potrzeb w zakresie płatności bezgotówkowych.
Najczęstsze pytania
Czy płatności QR kodem są bezpieczne?
Tak, są bezpieczne, ponieważ transakcja jest autoryzowana w Twojej aplikacji bankowej, wykorzystując te same mechanizmy bezpieczeństwa co standardowe przelewy czy płatności BLIK.
Czy potrzebuję specjalnej aplikacji do płatności QR?
Zazwyczaj tak, potrzebujesz aplikacji swojego banku, która obsługuje skanowanie kodów QR do przelewów, lub specjalnej aplikacji fintechowej.
Jakie są opłaty za płatności QR kodem dla sprzedawcy?
Opłaty różnią się w zależności od dostawcy usługi (banku, fintechu), ale często są konkurencyjne w stosunku do prowizji terminalowych, wahając się zazwyczaj od 0,5% do 1,5% wartości transakcji.