Inwestycje w OZE: Udziały w SPV – Finansowanie i Rentowność
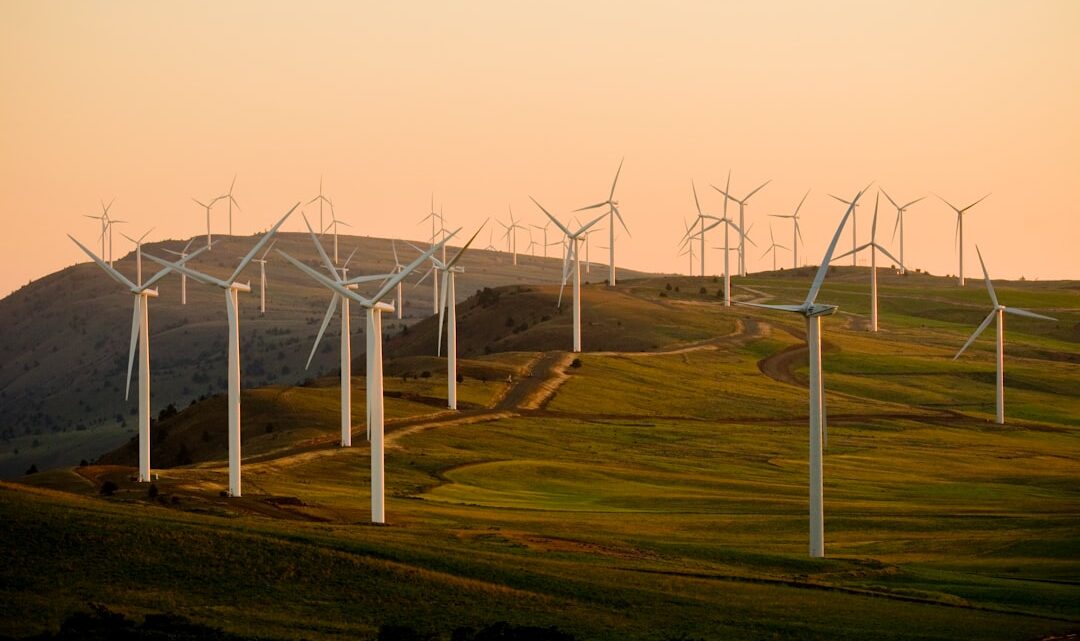
2026-09-22Zakup udziałów w projektach farm wiatrowych i fotowoltaicznych, realizowanych często w formie SPV (Special Purpose Vehicle), stanowi obiecującą drogę do inwestowania w odnawialne źródła energii (OZE). Finansowanie takiej inwestycji zwykle opiera się na kombinacji kapitału własnego (inwestorów indywidualnych, funduszy) oraz finansowania dłużnego (kredyty bankowe, obligacje zielone), natomiast ocenę rentowności przeprowadza się poprzez analizę kluczowych wskaźników finansowych, takich jak IRR, NPV i LCOE, uwzględniając jednocześnie specyficzne ryzyka sektora OZE w Polsce.
Finansowanie inwestycji w OZE poprzez udziały w SPV
Inwestowanie w projekty OZE poprzez SPV – spółki celowe utworzone do realizacji i eksploatacji konkretnej farmy wiatrowej lub fotowoltaicznej – to często spotykany model. Umożliwia on skoncentrowanie ryzyka i finansowania na pojedynczym aktywie.
Główne źródła finansowania to:
- Kapitał własny: To środki pochodzące bezpośrednio od inwestorów, którzy nabywają udziały lub akcje w SPV. Mogą to być zarówno duzi inwestorzy instytucjonalni, fundusze private equity, jak i w pewnych przypadkach, co staje się coraz popularniejsze, mniejsi inwestorzy indywidualni, poszukujący dywersyfikacji portfela. Udziały te dają prawo do części przyszłych zysków projektu.
- Finansowanie dłużne:
- Kredyty bankowe: Banki komercyjne w Polsce, a także instytucje takie jak Europejski Bank Inwestycyjny (EBI), oferują kredyty projektowe. Zwykle wymagają one szczegółowej analizy projektu, w tym studiów wykonalności, pozwoleń i zabezpieczeń. Brzmi to dobrze, ale zdobycie korzystnego kredytu dla nowego SPV bez historii operacyjnej bywa wyzwaniem; często banki oczekują silnego wsparcia ze strony dewelopera lub doświadczonego sponsora.
- Obligacje zielone (Green Bonds): Coraz częściej emitowane przez SPV lub podmioty nadrzędne, są skierowane do inwestorów zainteresowanych finansowaniem projektów proekologicznych. Wymagają one jednak odpowiedniej skali projektu.
- Modele hybrydowe: Łączą elementy kapitału własnego i dłużnego, często z wykorzystaniem instrumentów mezzanine (np. pożyczki podporządkowane), które wypełniają lukę między kapitałem a długiem bankowym.
W większości przypadków struktura finansowania jest dopasowywana indywidualnie do specyfiki projektu, jego fazy rozwoju oraz apetytu na ryzyko inwestorów.
Ocena rentowności i ryzyka inwestycji
Ocena opłacalności zakupu udziałów w SPV wymaga kompleksowej analizy finansowej i technicznej.
Kluczowe wskaźniki i czynniki
- LCOE (Levelized Cost of Energy): Uśredniony koszt wytwarzania energii elektrycznej w całym okresie życia projektu. Pozwala porównać efektywność różnych technologii OZE.
- IRR (Internal Rate of Return): Wewnętrzna stopa zwrotu, czyli stopa dyskontowa, przy której NPV projektu wynosi zero. Jest to jeden z najważniejszych wskaźników oczekiwanej rentowności projektu.
- NPV (Net Present Value): Wartość bieżąca netto, obliczana poprzez zdyskontowanie wszystkich przyszłych przepływów pieniężnych projektu do wartości dzisiejszej. Dodatnie NPV wskazuje na opłacalność inwestycji.
- Okres zwrotu (Payback Period): Czas potrzebny na odzyskanie początkowego kapitału. Inwestorzy zazwyczaj preferują krótszy okres zwrotu, choć w OZE jest on zwykle długi.
- Analiza wrażliwości: Pozwala ocenić, jak zmiany kluczowych parametrów (ceny energii, wolumen produkcji, stopy procentowe, koszty operacyjne) wpływają na rentowność. To kluczowe, ponieważ rynek energii, w szczególności w Polsce, bywa dynamiczny i nie zawsze przewidywalny.
Ryzyka do rozważenia
- Ryzyko regulacyjne: Zmiany w prawie energetycznym, systemach wsparcia (np. system aukcyjny, PPA), stawkach opłat, które mogą znacząco wpłynąć na przychody. Teoria co do stabilności polityki OZE często rozmija się z praktyką.
- Ryzyko operacyjne: Awaryjność urządzeń, nieplanowane przestoje, koszty utrzymania i serwisowania, a także koszty bilansowania energii.
- Ryzyko pogodowe: W przypadku farm wiatrowych – zmienność siły wiatru, dla fotowoltaiki – poziom nasłonecznienia. Modele prognostyczne są coraz lepsze, ale nie eliminują całkowicie tej niepewności.
- Ryzyko wykonawcy projektu: Problemy z realizacją projektu w terminie i budżecie przez dewelopera lub wykonawcę.
Praktyczne kroki przed inwestycją
- Przeprowadzenie due diligence: Kluczowe jest kompleksowe badanie techniczne, prawne i finansowe SPV oraz samego projektu. Weryfikacja pozwoleń, umów PPA/CSA, statusu gruntu, audytu technicznego.
- Weryfikacja dewelopera i zespołu zarządzającego: Doświadczenie, reputacja i stabilność finansowa podmiotów stojących za projektem są niezwykle ważne.
- Analiza struktury SPV i umów: Dokładne zapoznanie się z umową inwestycyjną, umową spółki oraz innymi kontraktami regulującymi funkcjonowanie SPV i projektu.
Inwestowanie w udziały w SPV projektów OZE może być korzystne, oferując długoterminowe, stabilne przepływy pieniężne i pozytywny wpływ na środowisko. Jednak nie dla każdego. To podejście nie zadziała dla inwestorów z bardzo małym kapitałem, którzy oczekują krótkoterminowych i wysokich zysków, ani dla tych, którzy nie mają możliwości lub chęci angażowania się w długoterminowe projekty obarczone ryzykiem regulacyjnym.
Najczęstsze pytania
Czym jest SPV w kontekście OZE?
SPV (Special Purpose Vehicle) to spółka celowa, tworzona specjalnie w celu realizacji, zarządzania i eksploatacji jednego konkretnego projektu, na przykład farmy wiatrowej lub fotowoltaicznej.
Jakie są główne ryzyka inwestycji w farmy OZE w Polsce?
Kluczowe ryzyka to zmiany regulacyjne i polityczne w zakresie OZE, zmienność cen energii, ryzyko pogodowe wpływające na produkcję oraz ryzyka operacyjne związane z eksploatacją instalacji.
Czy inwestycje w OZE są zawsze opłacalne?
Nie zawsze. Opłacalność zależy od wielu czynników, w tym od jakości projektu, lokalizacji, efektywności technologii, warunków rynkowych, stabilności regulacyjnej i struktury finansowania.